روی بسیاری از فروشهای اقساطی یک عدد جذاب دیده میشود:
«فقط ۲۸ میلیون تومان بیشتر از قیمت نقدی.»
اما این عدد به شما نمیگوید هزینه واقعی تأمین مالی چقدر است.
برای مقایسه خرید نقدی و اقساطی باید نرخ Effective Financing Rate را محاسبه کنید؛ چون زمان پرداخت اقساط اهمیت دارد.
مثال
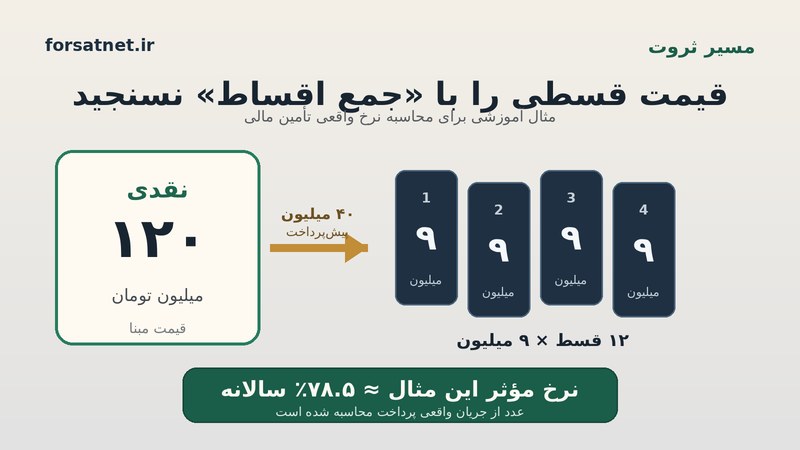
فرض کنید کالایی امروز نقداً:
۱۲۰ میلیون تومان
قیمت دارد.
شرایط اقساط:
۴۰ میلیون پیشپرداخت
و
۱۲ قسط ۹ میلیون تومانی
مجموع پرداخت شما:
۴۰ + (۱۲ × ۹) = ۱۴۸ میلیون تومان
پس ظاهراً ۲۸ میلیون تومان اضافه پرداخت میکنید.
اما محاسبه درست از اینجا شروع میشود.
واقعاً چقدر وام گرفتهاید؟
اگر قیمت نقدی ۱۲۰ میلیون و پیشپرداخت شما ۴۰ میلیون باشد، فروشنده عملاً فقط این مبلغ را برای شما تأمین مالی کرده است:
۱۲۰ − ۴۰ = ۸۰ میلیون تومان
شما ۸۰ میلیون تومان اعتبار گرفتهاید و آن را طی ۱۲ ماه با اقساط ۹ میلیونی پس میدهید.
اگر فقط این را حساب کنید:
۲۸ ÷ ۸۰ = ۳۵ درصد
ممکن است تصور کنید نرخ تأمین مالی ۳۵ درصد است.
اما این هم محاسبه دقیقی نیست؛ چون شما کل ۱۰۸ میلیون تومان اقساط را در پایان سال نمیدهید. از همان ماه اول شروع به بازپرداخت میکنید.
عدد واقعی
با محاسبه نرخ بازده داخلی جریان پرداختها، نرخ ماهانه این مثال حدود:
4.95 درصد
میشود.
نرخ مؤثر سالانه:
حدود 78.5 درصد
است.
این عدد بسیار متفاوت از «۲۸ میلیون اضافهپرداخت» یا «۳۵ درصد روی مبلغ تأمینشده» است.
ماشینحساب مسیر ثروت
در Excel یا Google Sheets فقط سه عدد لازم دارید:
-
مبلغ تأمینشده
-
مبلغ قسط
-
تعداد اقساط
در مثال ما:
=RATE(12,-9000000,80000000,0)
نرخ ماهانه را میدهد.
برای تبدیل به نرخ مؤثر سالانه:
=(1+RATE(12,-9000000,80000000,0))^12-1
نتیجه تقریباً:
78.5٪
است.
اگر فروشنده کارمزد، بیمه، هزینه پرونده یا مبلغ اولیه دیگری دریافت میکند، آنها را هم باید وارد محاسبه کنید.
چه زمانی خرید اقساطی منطقی است؟
بالابودن نرخ مؤثر الزاماً به معنی بدبودن معامله نیست.
فرض کنید تجهیزی را برای کسبوکار میخرید که بدون آن تولید متوقف میشود یا درآمد جدید قابلاندازهگیری ایجاد میکند.
در این صورت سؤال درست این نیست:
«اقساط گران است یا ارزان؟»
بلکه این است:
«ارزش حفظ نقدینگی یا درآمدی که این خرید ایجاد میکند، از هزینه تأمین مالی بیشتر است یا نه؟»
برای خرید مصرفی، پاسخ معمولاً سختگیرانهتر است؛ چون دارایی درآمد تازهای تولید نمیکند.
Worksheet این هفته
برای هر خرید اقساطی، این پنج خانه را پر کنید:
قیمت نقدی: ............
پیشپرداخت: ............
تعداد اقساط: ............
مبلغ هر قسط: ............
تمام هزینههای جانبی: ............
سپس نرخ مؤثر را حساب کنید.
بعد تازه تصمیم بگیرید.
تصمیم مسیر ثروت
هیچ خرید اقساطی را با مقایسه «قیمت نقدی» و «جمع اقساط» ارزیابی نکنید.
این دو عدد فقط ظاهر معامله را نشان میدهند.
قیمت واقعی اعتبار در نرخ مؤثر آن پنهان شده است.
کسی که این نرخ را بلد باشد، دیگر عبارتهایی مثل «فقط ماهی ۹ میلیون» بهتنهایی برایش معیار تصمیم نیست.