
مسیر ثروت | سرمایهگذاریتان ۴۰ درصد سود کرده؛ واقعاً چقدر ثروتمندتر شدهاید؟
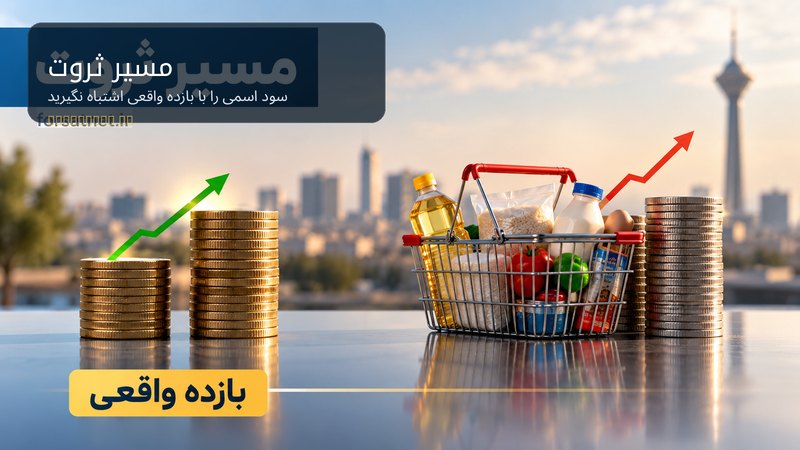
یکی از گمراهکنندهترین عددهای مالی، بازده اسمی است.
میگوییم سرمایهگذاری من امسال ۳۰ درصد، ۴۰ درصد یا ۵۰ درصد رشد کرده و ناخودآگاه فرض میکنیم قدرت خرید ما نیز به همین میزان بیشتر شده است.
اما اگر در همان دوره قیمت کالاها و خدمات هم افزایش یافته باشد، بخشی از این «سود» فقط جبران کاهش ارزش پول بوده است.
پس سؤال درست این نیست:
«سرمایه من چند درصد رشد کرده؟»
سؤال دقیقتر این است:
«قدرت خرید سرمایه من چند درصد بیشتر شده است؟»
فرمول این شماره: بازده واقعی
فرمول ساده اما بسیار مهم:
بازده واقعی = [(۱ + بازده اسمی) ÷ (۱ + تورم)] − ۱
فرض کنید ۱۰۰ میلیون تومان سرمایه داشتهاید.
بعد از یک سال سرمایه شما ۴۰ درصد رشد کرده و به:
۱۴۰ میلیون تومان
رسیده است.
اما در همان مدت سطح قیمتها ۳۵ درصد بالا رفته است.
ممکن است بگویید:
۴۰ − ۳۵ = ۵ درصد سود واقعی.
این تقریب بدی نیست، اما محاسبه دقیق کمی متفاوت است:
۱.۴۰ ÷ ۱.۳۵ − ۱ = حدود ۳.۷ درصد
یعنی قدرت خرید واقعی شما فقط حدود:
۳.۷ درصد
افزایش یافته است.
۱۰۰ میلیون تومان اولیه شما از نظر قدرت خرید امروز، تقریباً تبدیل به:
۱۰۳.۷ میلیون تومان
شده است؛ نه ۱۴۰ میلیون تومان.
چرا این تفاوت مهم است؟
فرض کنید دو سرمایهگذاری دارید:
| سرمایهگذاری | بازده اسمی | تورم فرضی | بازده واقعی |
|---|---|---|---|
| A | ۴۰٪ | ۳۵٪ | حدود ۳.۷٪ |
| B | ۵۰٪ | ۴۰٪ | حدود ۷.۱٪ |
اگر فقط عدد ۴۰ یا ۵۰ درصد را ببینید، تصویر ناقصی دارید.
هدف بلندمدت ثروتسازی این نیست که عدد حساب شما افزایش پیدا کند.
هدف این است که:
قدرت خرید دارایی شما سریعتر از هزینه زندگی و اهداف مالیتان رشد کند.
ماشینحساب مسیر ثروت
برای محاسبه فقط دو ورودی نیاز دارید:
بازده سرمایهگذاری در همان دوره
و
نرخ افزایش قیمتها در همان دوره
در Excel یا Google Sheets میتوانید بنویسید:
=(1+40%)/(1+35%)-1
نتیجه:
3.70%
اگر بازده شما ۳۰ درصد و تورم ۴۰ درصد باشد:
=(1+30%)/(1+40%)-1
نتیجه تقریباً:
منفی 7.1 درصد
است.
یعنی پول شما از نظر عددی بیشتر شده، اما قدرت خریدتان کاهش یافته است.
تورم شخصی شما ممکن است با تورم عمومی فرق کند
اینجا یک نکته مهم وجود دارد.
فرض کنید بخش عمده هدف مالی شما خرید مسکن است.
برای شما مهمتر از تورم عمومی، افزایش قیمت همان دارایی هدف است.
یا فرض کنید خانوادهای بیشتر درآمدش را صرف خوراک، اجاره و آموزش میکند. سبد هزینه آن خانواده با فردی که خانه شخصی دارد و بخش بزرگی از پولش صرف سفر میشود یکسان نیست.
پس برای تصمیمهای شخصی میتوانید یک تورم هدف تعریف کنید.
مثلاً اگر هدف شما خرید یک دارایی خاص است:
بازده واقعی نسبت به هدف = رشد سرمایه شما در مقایسه با رشد قیمت همان هدف
این معیار در بسیاری از موارد از مقایسه صرف با تورم عمومی کاربردیتر است.
یک مثال ملموس
فرض کنید امروز خودروی موردنظر شما یک میلیارد تومان قیمت دارد و شما ۵۰۰ میلیون تومان سرمایه دارید.
یک سال بعد:
سرمایه شما ۴۵ درصد رشد کرده و شده:
۷۲۵ میلیون تومان
اما قیمت خودرو ۶۰ درصد افزایش یافته و شده:
۱.۶ میلیارد تومان
از نظر ریالی ۲۲۵ میلیون تومان سود کردهاید.
اما سال قبل ۵۰ درصد پول خرید خودرو را داشتید:
۵۰۰ ÷ ۱۰۰۰ = ۵۰٪
امسال:
۷۲۵ ÷ ۱۶۰۰ ≈ ۴۵٪
یعنی با وجود سود قابلتوجه، از هدف مالی خود عقب افتادهاید.
این همان تفاوت میان «بازده» و «پیشرفت مالی» است.
Worksheet این هفته
برای سه دارایی یا سرمایهگذاری اصلی خود این جدول را بسازید:
| دارایی | بازده اسمی | معیار تورم مناسب | بازده واقعی |
|---|---|---|---|
| سرمایهگذاری ۱ | ... | ... | ... |
| سرمایهگذاری ۲ | ... | ... | ... |
| سرمایهگذاری ۳ | ... | ... | ... |
بعد یک ستون دیگر اضافه کنید:
فاصله تا هدف مالی
ممکن است بهترین سرمایهگذاری شما از نظر بازده اسمی، بهترین ابزار برای رسیدن به هدف خاص شما نباشد.
تصمیم مسیر ثروت
از این هفته وقتی کسی گفت:
«امسال ۴۰ درصد سود کردم»
یک سؤال دیگر اضافه کنید:
«بعد از افزایش هزینه هدفم، چند درصد جلو افتادم؟»
ثروت با افزایش عدد حساب بانکی ساخته نمیشود.
ثروت زمانی افزایش مییابد که قدرت خرید دارایی شما افزایش پیدا کند.
نظرات کاربران
در حال حاضر امکان ثبت دیدگاه در این بخش فعال نیست.