تصمیم شنبه: پیش از پذیرش سه سفارش بزرگ هفته، بررسی کنید آیا جریان نقد شرکت توان تأمین مواد اولیه و هزینه اجرای آنها را دارد یا خیر.
سفارش سودآور را بیپول نکنید
افزایش سفارش معمولاً برای مدیر فروش خبر خوبی است، اما هر سفارش جدید میتواند پیش از ایجاد درآمد نقدی، منابع مالی قابل توجهی مصرف کند. خرید مواد اولیه، پرداخت دستمزد، هزینه حمل و آمادهسازی محصول ممکن است هفتهها پیش از دریافت پول از مشتری انجام شود.
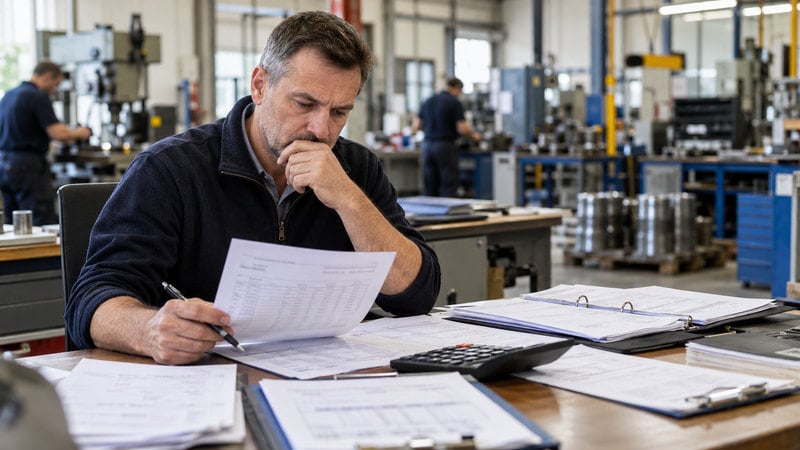
به همین دلیل، ممکن است شرکت از نظر فروش در حال رشد باشد اما با کمبود نقدینگی مواجه شود. این خطر بهویژه در شرایطی که زمان تأمین مواد اولیه و وصول مطالبات نامطمئن است، اهمیت بیشتری دارد.
بینش امروز: سودآوری یک قرارداد شرط لازم پذیرش آن است، اما توان تأمین مالی دوره اجرای قرارداد نیز باید بررسی شود.
تصمیم اجرایی شنبه
سه سفارش بزرگ در دست مذاکره را انتخاب کنید. برای هر سفارش، چهار عدد را مشخص کنید: مبلغ فروش، هزینه نقدی مورد نیاز پیش از تحویل، زمان پرداخت این هزینهها و تاریخ مورد انتظار دریافت پول از مشتری.
سپس برنامه پرداختها را با موجودی نقدی قابل استفاده و دریافتیهای قابل اتکای شرکت مقایسه کنید.
فرض کنید سفارش اول ۵۰۰ میلیون تومان ارزش فروش دارد و حاشیه مشارکت مورد انتظار آن ۱۰۰ میلیون تومان است. اما اجرای سفارش به ۳۲۰ میلیون تومان پرداخت نقدی در دو هفته آینده نیاز دارد.
اگر مشتری قرار باشد دو ماه بعد تسویه کند، شرکت باید توان پوشش این فاصله را داشته باشد. سود مورد انتظار قرارداد، بهتنهایی پول لازم برای خرید مواد اولیه امروز را تأمین نمیکند.
این اعداد صرفاً فرضیاند، اما مسئله عملی بسیاری از بنگاهها را نشان میدهند.
سه وضعیت تصمیم
در وضعیت نخست، شرکت نقدینگی کافی برای اجرای سفارش دارد و هزینههای پیشبینینشده نیز در برنامه لحاظ شدهاند. در این حالت، پذیرش سفارش پس از کنترل سودآوری و ظرفیت عملیاتی میتواند منطقی باشد.
در وضعیت دوم، سفارش سودآور است اما نقدینگی کافی برای تمام دوره اجرا وجود ندارد. در این شرایط، مدیر باید درباره دریافت پیشپرداخت بیشتر، تحویل مرحلهای، تأمین مالی معتبر یا اصلاح زمانبندی قرارداد مذاکره کند.
در وضعیت سوم، اجرای سفارش منابع لازم برای تعهدات مهمتر شرکت را مصرف میکند و راهکار تأمین مالی قابل اتکایی وجود ندارد. در این حالت، پذیرش سفارش بدون اصلاح شرایط میتواند ریسک بزرگی ایجاد کند.
هدف این بررسی، کاهش فروش نیست؛ جلوگیری از فروشهایی است که به دلیل ضعف برنامه مالی، عملیات شرکت را تحت فشار قرار میدهند.
چرا حاشیه سود کافی نیست؟
حاشیه سود معمولاً تفاوت میان درآمد و هزینههای قابل انتساب را نشان میدهد، اما زمان وقوع جریانهای نقدی در آن بهطور کامل منعکس نمیشود.
دو قرارداد ممکن است حاشیه مشارکت یکسانی داشته باشند، اما یکی با پیشپرداخت مناسب و دیگری با تسویه بلندمدت اجرا شود. از نظر نیاز سرمایه در گردش، این دو قرارداد یکسان نیستند.
همچنین امکان دارد مشتری درباره زمان پرداخت تعهد قطعی داده باشد، اما ریسک تأخیر همچنان وجود داشته باشد. در چنین مواردی، برنامه نقدینگی باید میان دریافتی قطعی، محتمل و نامطمئن تفاوت بگذارد.
یکی دیگر از نکات مهم، همزمانی سفارشهاست. شرکت ممکن است برای اجرای هر قرارداد بهتنهایی منابع کافی داشته باشد، اما اگر سه سفارش همزمان اجرا شوند، مجموع نیاز نقدی از ظرفیت مالی آن بیشتر شود.
بنابراین، ارزیابی سفارش نباید مستقل از سایر تعهدات شرکت انجام شود.
محاسبه ساده شکاف نقدینگی
برای یک دوره مشخص، میتوان از رابطه زیر استفاده کرد:
شکاف نقدینگی = پرداختهای ضروری − منابع نقدی قابل اتکا
اگر نتیجه مثبت باشد، شرکت با نیاز تأمین مالی مواجه است. اما این محاسبه باید در طول زمان انجام شود، نه صرفاً برای یک تاریخ؛ زیرا ممکن است در پایان ماه مانده نقدی مثبت باشد، ولی در میانه ماه کمبود پول ایجاد شود.
برای نمونه، شرکتی ممکن است در پایان ماه ۲۰۰ میلیون تومان مازاد نقدی داشته باشد، اما در هفته دوم همان ماه به دلیل همزمانی خرید مواد اولیه و سررسید بدهیها با کسری ۱۵۰ میلیون تومانی مواجه شود.
به همین دلیل، برنامه هفتگی جریان نقد ابزار مناسبی برای تصمیم درباره سفارشهای بزرگ است.
در این برنامه باید تاریخ واقعی پرداخت و دریافت ثبت شود. استفاده از تاریخ صدور فاکتور بهجای زمان وصول پول میتواند تصویر اشتباهی ایجاد کند.
چه چیزهایی را باید اصلاح کرد؟
اگر سفارش از نظر عملیاتی و سودآوری مناسب است اما فشار نقدینگی ایجاد میکند، نخستین گزینه مذاکره درباره پیشپرداخت است. دریافت بخشی از مبلغ قرارداد پیش از شروع تولید میتواند نیاز مالی را کاهش دهد.
گزینه دوم، تقسیم سفارش به مراحل تحویل و پرداخت است. در این روش، هزینه و درآمد بهجای تمرکز در دو نقطه زمانی، در طول پروژه توزیع میشوند.
گزینه سوم، مذاکره برای شرایط مناسبتر خرید مواد اولیه است؛ البته به شرط آنکه تأمینکننده با رضایت و براساس توافق روشن این شرایط را بپذیرد.
گزینه چهارم، کاهش همزمانی سفارشهای پرمصرف از نظر نقدینگی است. گاهی جابهجایی زمان اجرای دو قرارداد بدون کاهش مبلغ فروش، فشار مالی شرکت را کاهش میدهد.
هر یک از این گزینهها باید با توجه به هزینه مالی، اعتبار مشتری و ظرفیت تولید بررسی شود.
مسئولیت مدیر فروش و مدیر مالی
در بسیاری از شرکتها، واحد فروش بر مبلغ قرارداد و زمان تحویل تمرکز دارد، درحالیکه واحد مالی مسئول تأمین منابع لازم است.
اگر این دو واحد پیش از نهاییشدن سفارش هماهنگ نباشند، ممکن است تعهدی ایجاد شود که شرکت توان اجرای مناسب آن را ندارد.
راهکار عملی، ایجاد یک کنترل مالی کوتاه برای سفارشهای بزرگ است. این کنترل نباید به فرایندی اداری و زمانبر تبدیل شود. کافی است سفارشهایی که از یک آستانه مشخص بالاتر هستند، از نظر نیاز نقدینگی و زمان وصول بررسی شوند.
آستانه باید متناسب با اندازه شرکت تعیین شود. سفارش ۵۰۰ میلیون تومانی برای یک بنگاه کوچک ممکن است بسیار مهم باشد، درحالیکه برای شرکت بزرگ، بخش کوچکی از فروش روزانه محسوب شود.
خروجی قابل تحویل تا پایان امروز
مدیر فروش و مدیر مالی باید برای سه سفارش بزرگ، یک جدول مشترک تهیه کنند که در آن سود مورد انتظار، بیشترین نیاز نقدینگی حین اجرا، زمان تسویه مشتری و اقدام لازم برای پوشش شکاف مشخص باشد.
سپس هر سفارش یکی از سه وضعیت «قابل پذیرش»، «نیازمند اصلاح شرایط» یا «فعلاً پرریسک» را دریافت کند.
هدف آن است که در پایان روز، شرکت بداند کدام سفارشها واقعاً به رشد سالم کسبوکار کمک میکنند.
قاعده تصمیم شنبه: سفارشی که روی کاغذ سودآور است اما اجرای آن پول تعهدات حیاتی شرکت را مصرف میکند، هنوز یک قرارداد آماده پذیرش نیست.
رشد واقعی زمانی اتفاق میافتد که فروش، سود و جریان نقد در یک مسیر حرکت کنند.
نظرات کاربران
ثبت دیدگاه در نسخه آزمایشی فعال نیست.