افت ۳۴ درصدی وزن تجارت خارجی در نیمه نخست سال؛ چرا مسیرهای جایگزین هنوز نمیتوانند هزینه محدودیتهای دریایی را جبران کنند؟
تجارت خارجی ایران در نیمه نخست سال ۱۴۰۵ با یکی از سختترین آزمونهای عملیاتی خود روبهرو شده است. اعلام کاهش حدود ۳۴ درصدی وزن تجارت خارجی در ششماهه نخست سال، در کنار افت حدود ۲۰ درصدی ارزش صادرات، تصویری از اقتصادی ارائه میدهد که مسئله اصلی آن دیگر صرفاً نرخ ارز، تعرفه یا تقاضای خارجی نیست؛ بلکه دسترسی به مسیرهای قابل اتکا برای جابهجایی کالا نیز به یکی از عوامل تعیینکننده رقابتپذیری تبدیل شده است. در چنین شرایطی، ادامه فعالیت تجاری لزوماً به معنای حفظ ظرفیت اقتصادی نیست. ممکن است کالا همچنان صادر شود، اما حجم آن کاهش یابد، هزینه ارسال افزایش پیدا کند و تعداد بنگاههایی که توان ادامه صادرات دارند محدودتر شود.
اظهارات تازه رئیس سازمان توسعه تجارت درباره نقش مسیرهای جایگزین و ظرفیت بخش خصوصی نشان میدهد که شبکه تجارت ایران، با وجود محدودیتهای دریایی، بهطور کامل متوقف نشده است. این تابآوری اهمیت دارد، اما نباید با بازگشت تجارت به وضعیت عادی اشتباه گرفته شود. حفظ بخشی از مبادلات در شرایط اختلال، با حفظ سودآوری، سهم بازار و پایداری قراردادهای تجاری تفاوت دارد. برای یک صادرکننده، مسیر جایگزین زمانی واقعاً موفق است که علاوه بر رساندن محموله به مقصد، قیمت تمامشده و زمان تحویل را نیز در محدوده قابل رقابت نگه دارد.
چرا وزن تجارت سریعتر از ارزش آن کاهش یافته است؟
تفاوت میان افت وزنی و افت ارزشی صادرات، یکی از مهمترین نشانههای تغییر ساختار تجارت است. وقتی وزن محمولههای صادرشده شدیدتر از ارزش آنها کاهش پیدا میکند، میتوان چند توضیح احتمالی مطرح کرد. نخست آنکه کالاهای دارای ارزش بیشتر به ازای هر کیلوگرم، توان بالاتری برای تحمل هزینههای حملونقل دارند. دوم آنکه افزایش قیمت برخی کالاها ممکن است بخشی از افت مقدار صادرات را در آمار ارزشی جبران کرده باشد. سوم آنکه صادرکنندگان در شرایط محدودیت، ناچار شدهاند محصولات کمحاشیه و سنگین را از برنامه صادراتی کنار بگذارند.
این احتمالات یک نتیجه مشترک دارند: ترکیب کالاهای صادراتی میتواند تحت تأثیر هزینه لجستیک تغییر کند، حتی اگر هیچ سیاست صنعتی مستقیمی برای تغییر آن اتخاذ نشده باشد. کالایی که پیشتر با حاشیه سود اندک اما حجم بالا صادر میشد، اکنون ممکن است صرفه اقتصادی خود را از دست بدهد. در مقابل، محصولی که ارزش افزوده بیشتری دارد، فضای بیشتری برای جذب هزینه حمل، بیمه و تأخیر در اختیار خواهد داشت.
البته از اختلاف دو نرخ کاهش نمیتوان نتیجه گرفت که ارزش افزوده صادرات ایران قطعاً افزایش یافته است. برای چنین قضاوتی باید آمار تفکیکی کالاها، تغییر قیمتهای جهانی، بازارهای مقصد و ترکیب صادرات بررسی شود. آنچه اکنون روشن است، تغییر محیط هزینهای تجارت و ضرورت بازنگری در شیوه محاسبه سود صادراتی است.
وقتی مسیر جایگزین ارزانتر نیست
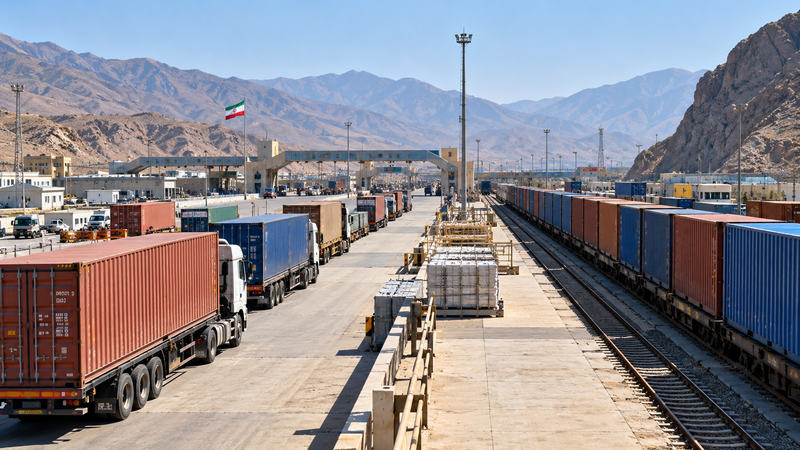
تغییر مسیر حملونقل از دریا به خشکی یا استفاده ترکیبی از جاده، ریل و بنادر جایگزین، از نظر عملیاتی میتواند راهحل مهمی باشد؛ اما معمولاً هزینههای جدیدی به همراه دارد. افزایش تعداد نقاط تخلیه و بارگیری، محدودیت ظرفیت ناوگان، زمان انتظار در مرز، تفاوت مقررات گمرکی و هزینه تأمین مالی محموله در مسیر طولانیتر، همگی میتوانند حاشیه سود را کاهش دهند.
برای مثال، صادرکنندهای را در نظر بگیریم که قرارداد تحویل کالای خود را با حاشیه سود ۱۲ درصد منعقد کرده است. اگر تغییر مسیر و هزینههای جانبی شش واحد درصد به هزینه کل اضافه کند و تأخیر تحویل نیز دو واحد درصد هزینه مالی ایجاد کند، بخش عمده سود پیشبینیشده از بین میرود. این ارقام یک مثال محاسباتی هستند، نه میانگین واقعی هزینه تجارت ایران؛ بااینحال نشان میدهند چرا جایگزینکردن یک مسیر حمل بهتنهایی برای حفظ تجارت کافی نیست.
پیامد این تغییرات فقط متوجه صادرکنندگان نیست. واردکنندگان مواد اولیه، قطعات، ماشینآلات و کالاهای واسطهای نیز با همین محدودیتها روبهرو میشوند. هنگامی که زمان تأمین مواد اولیه از قابلیت پیشبینی خارج میشود، تولیدکننده داخلی ناچار است موجودی احتیاطی بیشتری نگه دارد یا خطر توقف خط تولید را بپذیرد. هر دو انتخاب هزینه اقتصادی دارند؛ یکی سرمایه در گردش را قفل میکند و دیگری ظرفیت تولید و تعهدات تحویل را تهدید میکند.
چه بنگاههایی بیشتر آسیب میبینند؟
بنگاههای تولیدکننده کالاهای حجیم با ارزش پایینتر نسبت به وزن، معمولاً در برابر جهش هزینه حمل آسیبپذیرتر هستند. تولیدکنندگان مصالح ساختمانی، برخی محصولات معدنی، مواد اولیه صنعتی و کالاهای با حاشیه سود محدود ممکن است زودتر از دیگران با مسئله حذف مزیت صادراتی مواجه شوند.
در طرف مقابل، شرکتهایی که محصولات تخصصی، فرآوریشده یا دارای ارزش افزوده بالاتر تولید میکنند، از انعطاف بیشتری برخوردارند. البته این مزیت مطلق نیست؛ زیرا تأخیر در تحویل یا ریسک از دست رفتن مشتری میتواند حتی صادرات محصولات گرانقیمت را نیز مختل کند.
بنگاههای کوچک و متوسط در وضعیت دشوارتری قرار دارند. شرکت بزرگ میتواند محمولهها را تجمیع کند، با چند شرکت حملونقل مذاکره کند و هزینه تغییر مسیر را میان سفارشهای متعدد تقسیم کند. اما صادرکننده کوچک اغلب به تعداد محدودی مشتری، یک مسیر حمل و نقدینگی اندک وابسته است. در نتیجه، افزایش هزینه لجستیک ممکن است نهتنها سود یک قرارداد، بلکه امکان حضور آن شرکت در بازار خارجی را از بین ببرد.
این مسئله برای سیاستگذار نیز اهمیت دارد. اگر راهکارهای جایگزین فقط در دسترس صادرکنندگان بزرگ باشد، ممکن است تداوم تجارت در سطح کلان حفظ شود، اما تنوع بنگاههای صادرکننده کاهش یابد. چنین وضعیتی در بلندمدت، بازار صادرات ایران را آسیبپذیرتر خواهد کرد.
سه سناریو برای ماههای پیشرو
در سناریوی نخست، محدودیتهای موجود ادامه پیدا میکنند اما تشدید نمیشوند. در این حالت، فعالان اقتصادی بهتدریج با مسیرهای جایگزین سازگار خواهند شد و شبکههای حمل تازهای شکل میگیرد. هزینهها ممکن است در مقایسه با اوج اختلال کاهش یابند، اما احتمال بازگشت سریع آنها به سطح پیشین محدود خواهد بود.
در سناریوی دوم، دسترسی به مسیرهای اصلی بهبود مییابد. در این صورت، بخشی از هزینههای اضافه قابل حذف خواهد بود؛ بااینحال بازیابی مشتریان ازدسترفته، بازسازی قراردادها و آزاد شدن سرمایه در گردش ممکن است زمان بیشتری ببرد. ازسرگیری حملونقل الزاماً به معنی بازگشت فوری سهم بازار نیست.
سناریوی سوم، تشدید اختلال در مسیرهای منطقهای است. در چنین شرایطی، ریسک اصلی میتواند از کاهش صادرات فراتر برود و به تأمین نهادههای تولید منتقل شود. افزایش زمان واردات قطعات و مواد اولیه، توقفهای مقطعی تولید و بالا رفتن بهای تمامشده کالاهای داخلی از پیامدهای محتمل این سناریو خواهد بود.
برندگان نسبی این وضعیت، شرکتهای لجستیکی دارای شبکه چندمسیره، تولیدکنندگان کالاهای با ارزش افزوده بالا و بنگاههایی هستند که توان مدیریت موجودی و قراردادهای منعطف دارند. بازندگان اصلی نیز تولیدکنندگان کمحاشیه، صادرکنندگان کوچک، شرکتهای وابسته به یک مسیر حمل و کسبوکارهای دارای سرمایه در گردش محدود خواهند بود.
تصمیمی که صادرکنندگان باید اکنون بگیرند
نخستین اقدام، بازنگری در قیمت تمامشده صادرات به تفکیک مسیر و بازار مقصد است. قیمت فروش نباید تنها بر پایه هزینه تولید و کرایه حمل اولیه تعیین شود؛ هزینه بیمه، توقف، جابهجایی مجدد، تأخیر در وصول پول و احتمال تغییر مسیر نیز باید در محاسبه لحاظ شود.
اقدام دوم، طبقهبندی مشتریان و قراردادها براساس حساسیت به زمان تحویل است. قراردادهای دارای جریمه سنگین تأخیر یا حاشیه سود محدود باید پیش از پذیرش سفارش جدید دوباره ارزیابی شوند. در برخی موارد، مذاکره برای تغییر شرایط تحویل و تقسیم ریسک حمل میان فروشنده و خریدار از پذیرش یک سفارش زیانده منطقیتر خواهد بود.
سومین اقدام، ایجاد دستکم یک مسیر جایگزین واقعی برای کالاهای راهبردی است. مسیر جایگزین باید از نظر ظرفیت، هزینه، زمان و امکان تسویه مالی آزموده شده باشد؛ درج نام یک مرز یا بندر دوم در برنامه اضطراری کافی نیست.
برای سیاستگذار نیز اولویت باید از اعلام صرفِ باز بودن مسیرها فراتر برود. معیار موفقیت، زمان متوسط حمل، هزینه واقعی هر تن کالا، قابلیت پیشبینی تحویل و دسترسی بنگاههای کوچک به ظرفیت لجستیکی است.
اقتصاد ایران در شرایط جدید به شبکه تجاری منعطفتر نیاز دارد، اما انعطاف بدون صرفه اقتصادی دوام نخواهد آورد. مسئله امروز تجارت ایران فقط این نیست که کالا از کدام مسیر عبور میکند؛ مسئله این است که پس از عبور از آن مسیر، هنوز خرید و فروش آن برای دو طرف معامله سودآور باقی بماند.