چرا پیش از افزایش سرمایهگذاری باید ذخیره اضطراری بسازیم و چه میزان نقدشوندگی برای خانوار یا کسبوکار کوچک مناسب است؟
ثروت را با پول اضطراری شروع کنید
مسئله امروز: بسیاری از افراد پیش از ایجاد پشتوانه مالی، به دنبال بهترین دارایی سرمایهگذاری میروند؛ نبود نقدینگی اضطراری ممکن است آنها را به فروش اجباری دارایی وادار کند.
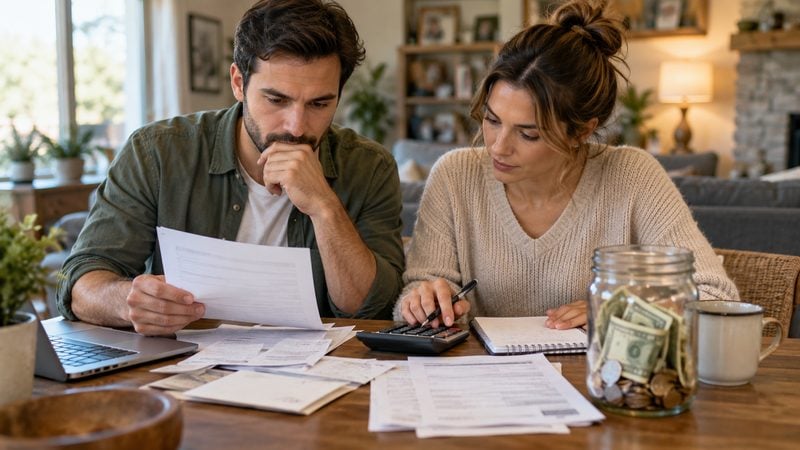
افق تصمیم: ۳ تا ۶ ماه؛ مخاطب: خانوار و صاحبان کسبوکار کوچک؛ اولویت: نقدشوندگی و امنیت مالی.
یکی از اشتباههای رایج در برنامهریزی مالی آن است که سرمایهگذاری را تنها بر اساس بازده احتمالی داراییها ارزیابی میکنیم. فرد ممکن است درباره طلا، ارز، سهام یا کسبوکار پرسشهای دقیقی داشته باشد، اما نداند اگر درآمدش برای دو ماه کاهش یابد، هزینههای ضروری را چگونه پرداخت خواهد کرد. در چنین شرایطی، حتی اگر دارایی انتخابشده در بلندمدت سودآور باشد، ممکن است برای تأمین هزینه فوری ناچار به فروش آن در زمان نامناسب شود.
اینجاست که نقش ذخیره اضطراری روشن میشود. ذخیره اضطراری پولی است که برای کسب بیشترین بازده کنار گذاشته نمیشود؛ هدف آن تأمین هزینههای ضروری در شرایط غیرمنتظره است. از دست دادن شغل، تأخیر در دریافت دستمزد، هزینه درمان، تعمیر ضروری یا کاهش موقت درآمد کسبوکار میتواند نیاز به این پشتوانه را ایجاد کند.
چرا نقدشوندگی از بازده مهمتر میشود؟
دو دارایی را در نظر بگیرید که یکی بازده بالقوه بیشتری دارد، اما فروش آن زمانبر است و دیگری بهسرعت و با ریسک محدودتر به وجه نقد تبدیل میشود. برای هدف سرمایهگذاری بلندمدت ممکن است دارایی نخست مناسبتر باشد، اما برای پرداخت هزینه اضطراری، ویژگی دوم اهمیت بیشتری دارد.
این تفاوت به معنای توصیه به نگهداری تمام داراییها بهصورت نقد نیست. نقدینگی نیز در محیط تورمی با ریسک کاهش قدرت خرید روبهروست. مسئله، تناسب ابزار مالی با هدف پول است. پولی که ممکن است هفته آینده برای یک نیاز ضروری لازم شود، نباید با همان منطق سرمایهای مدیریت شود که تا چند سال آینده به آن احتیاج نداریم.
بسیاری از تصمیمهای مالی نامناسب از ترکیب این دو هدف ناشی میشوند. فرد برای حفظ ارزش پول خود دارایی میخرد، اما پس از یک شوک درآمدی مجبور میشود آن را با عجله و در شرایط نامطلوب بفروشد. نتیجه ممکن است علاوه بر هزینه معامله، از دست رفتن فرصت بازده بلندمدت باشد.
ذخیره اضطراری چقدر باید باشد؟
یک روش متداول برنامهریزی مالی، محاسبه چند ماه هزینه ضروری زندگی است. عدد مناسب برای همه یکسان نیست و به پایداری درآمد، تعداد افراد تحت تکفل، تعهدات مالی، پوشش بیمهای و دسترسی به سایر منابع مالی وابسته است.
نقطه شروع میتواند محاسبه سه ماه هزینه ضروری باشد؛ اما برای افرادی با درآمد ناپایدار یا مسئولیت مالی بیشتر، بررسی ذخیرهای طولانیتر منطقی است. این ارقام هدف برنامهریزیاند، نه یک الزام ثابت برای تمام خانوارها.
فرض کنید مجموع هزینههای ضروری ماهانه یک خانوار ۴۰ میلیون تومان باشد. ذخیره سهماهه در این مثال برابر ۱۲۰ میلیون تومان میشود. این محاسبه فرضی است و به معنای مناسب بودن همین رقم برای هر خانواده نیست.
نکته مهم، تعریف دقیق «هزینه ضروری» است. اجاره یا هزینه مسکن، خوراک پایه، خدمات درمانی، حملونقل ضروری و تعهدات اجتنابناپذیر باید در اولویت باشند. خرید تفریحی، هزینه قابل تعویق و سرمایهگذاری جدید معمولاً در محاسبه حداقل اضطراری جای نمیگیرند.
مشکل ذخیره اضطراری در اقتصاد تورمی
در اقتصاد تورمی، نگهداری منابع نقد برای مدت طولانی میتواند قدرت خرید را کاهش دهد. بنابراین فرد باید همزمان دو ریسک را بسنجد: خطر کاهش ارزش پول و خطر دسترسی نداشتن به منابع در زمان نیاز.
راهکار، انتخاب یک ابزار پرریسک به بهانه جبران تورم نیست. باید مشخص شود کدام ابزارهای قانونی و در دسترس، ترکیب مناسبی از امنیت، نقدشوندگی، هزینه تبدیل و بازده احتمالی فراهم میکنند. شرایط برداشت، محدودیتهای زمانی و ریسک نهاد نگهدارنده نیز اهمیت دارد.
برای برخی خانوارها، نگهداری بخشی از ذخیره در حساب قابل برداشت و بخش دیگری در ابزارهای کمریسک و نقدشونده ممکن است قابل بررسی باشد. با این حال، انتخاب ابزار مشخص باید بر اساس شرایط واقعی فرد و مقررات جاری انجام شود.
داراییهایی مانند ملک، تجهیزات کسبوکار یا سرمایهگذاریهایی که فروش آنها زمانبر است، با وجود داشتن ارزش اقتصادی، لزوماً جایگزین ذخیره اضطراری محسوب نمیشوند.
از کجا شروع کنیم؟
گام نخست آن است که رقم حداقل هزینه ضروری ماهانه را بهدست آورید. برای این کار، پرداختهای سه ماه گذشته را بررسی و هزینههای تکرارشونده را از موارد غیرضروری جدا کنید. اگر درآمد یا مخارج نوسان زیادی دارد، محاسبه فقط یک ماه ممکن است تصویر دقیقی ندهد.
گام دوم، تعیین هدف مرحلهای است. فردی که هیچ ذخیرهای ندارد، بهتر است ابتدا به هدفی کوچک و قابل دستیابی فکر کند؛ برای مثال پوشش هزینههای ضروری دو هفته یا یک ماه. پس از رسیدن به آن، میتواند هدف را افزایش دهد. برنامه غیرواقعبینانهای که اجرا نمیشود، از پیشرفت تدریجی سود کمتری دارد.
گام سوم، جدا کردن محل نگهداری پول اضطراری از حساب خرج روزانه است. اگر ذخیره اضطراری با منابع خریدهای روزمره مخلوط شود، تشخیص میزان واقعی پشتوانه دشوار خواهد بود. تفکیک حساب یا ثبت روشن مانده ذخیره میتواند انضباط مالی را افزایش دهد.
گام چهارم، تعیین قواعد برداشت است. باید از قبل مشخص باشد چه شرایطی واقعاً اضطراری محسوب میشود و پس از برداشت، چگونه ذخیره دوباره تکمیل خواهد شد.
برای صاحبان کسبوکار کوچک چه تفاوتی دارد؟
صاحب کسبوکار باید میان پشتوانه اضطراری شخصی و نقدینگی عملیاتی شرکت تفاوت بگذارد. پولی که برای حقوق کارکنان، خرید مواد اولیه یا پرداخت بدهیهای بنگاه کنار گذاشته شده، نباید بهطور خودکار ذخیره شخصی صاحب کسبوکار تلقی شود.
در مقابل، اگر مخارج شخصی صاحب کسبوکار کاملاً به دریافتی ماهانه از شرکت وابسته باشد، کاهش درآمد تجاری میتواند همزمان به زندگی خانوادگی و فعالیت بنگاه فشار وارد کند. تفکیک حسابها و برنامهریزی برای درآمد ناپایدار اهمیت زیادی دارد.
شرکت نیز ممکن است به ذخیره سرمایه در گردش نیاز داشته باشد، اما میزان و نوع آن باید بر اساس چرخه وصول مطالبات، تعهدات پرداخت و هزینه ثابت عملیات تعیین شود.
سه اشتباه که باید کنار گذاشت
اشتباه نخست، استفاده از اعتبار گران برای پوشش همیشگی هزینههای قابل پیشبینی است. اگر خانوار مرتب برای هزینههای معمول ناچار به استقراض میشود، مسئله ممکن است فراتر از نبود ذخیره باشد و به ناهماهنگی پایدار درآمد و هزینه مربوط شود.
اشتباه دوم، تبدیل تمام ذخیره به داراییای است که دسترسی به آن دشوار است. ارزش اسمی دارایی، بدون امکان استفاده بهموقع، برای نیاز اضطراری کافی نیست.
اشتباه سوم، تعیین هدف بزرگ و کنار گذاشتن برنامه به دلیل دشواری رسیدن به آن است. ساخت پشتوانه مالی فرآیندی تدریجی است و هر مرحله میتواند انعطاف بیشتری برای تصمیمگیری ایجاد کند.
نقشه عملی این هفته
در روز نخست، هزینههای ضروری را محاسبه کنید. روز دوم، مجموع منابعی را که واقعاً بهسرعت و با ریسک محدود قابل استفادهاند، مشخص کنید. روز سوم، فاصله ذخیره موجود با هدف اولیه را بنویسید. در روزهای بعد، مبلغی متناسب با توان واقعی برای تکمیل آن در نظر بگیرید.
هر ماه باید دو عدد کنترل شوند: چند ماه از هزینههای ضروری با ذخیره موجود پوشش داده میشود و آیا هزینههای ضروری نسبت به ماه قبل تغییر کردهاند.
تصمیم مسیر ثروت: پیش از افزایش سرمایهگذاریهای پرریسک، مطمئن شوید برای یک اختلال درآمدی کوتاهمدت مجبور به فروش اضطراری داراییهای بلندمدت نخواهید شد. امنیت مالی پایهای است که امکان ساخت ثروت پایدار را فراهم میکند.
نظرات کاربران
ثبت دیدگاه در نسخه آزمایشی فعال نیست.